
di Umberto Alunni
FIRENZE – Il crescente costo dell’energia, la guerra in Ucraina ed i problemi di approvvigionamento rallentano, ma non mortificano, la crescita dell’economia Toscana. Le imprese grandi e piccole viaggiano con differenti velocità. Per il secondo semestre il quadro potrebbe peggiorare.
Il 16 novembre è stato pubblicato l’aggiornamento semestrale sulla congiuntura della Toscana.
L’interessante rapporto è stato redatto dalla sede di Firenze della Banca d’Italia con la collaborazione delle filiali di Arezzo e Livorno. Hanno partecipato alla stesura enti, operatori economici, istituzioni creditizie, associazioni di categoria ed altri organismi.
La sua articolazione restituisce il posizionamento della regione e ne definisce l’andamento nel tempo. Dopo la sostenuta ripresa dello scorso anno seguita alla pandemia, nella prima parte del 2022 l’attività economica in Toscana ha continuato a crescere, pur con segnali di rallentamento dovuti al consistente aumento dei costi energetici, ascrivibile allo scoppio del conflitto in Ucraina, e al persistere delle strozzature sulle catene di approvvigionamento.
Per il primo semestre, l’indicatore trimestrale dell’economia regionale (ITER), sviluppato dalla Banca d’Italia, segnala un aumento del prodotto del 5,6 per cento, non dissimile a quello stimato per l’intero Paese, inferiore di quasi un punto percentuale a quanto registrato nella media del 2021. L’indicatore coincidente Regiocoin-Toscana evidenzia, già a partire dal primo trimestre, un progressivo rallentamento delle componenti di fondo dell’attività, la cui dinamica si è arrestata a giugno. Dai dati disponibili il quadro congiunturale si sarebbe ulteriormente deteriorato nei mesi estivi.
Le imprese
Nei primi tre trimestri del 2022 l’attività industriale è risultata ancora in espansione, pur mostrando segnali di indebolimento. Il fatturato è aumentato, soprattutto per le imprese di maggiori dimensioni. Nel primo semestre anche la produzione industriale ha proseguito a salire, recuperando i livelli precedenti la pandemia. L’espansione della domanda ha continuato a incidere favorevolmente sul commercio estero: le esportazioni toscane, che già nel 2021 erano ritornate sui livelli pre-crisi, sono aumentate, sebbene a un ritmo inferiore rispetto all’anno precedente e alla media del Paese. Dopo il recupero dello scorso anno, l’attività di investimento è stata nuovamente condizionata dall’incertezza, con un ridimensionamento dei piani formulati a inizio periodo per le imprese con maggiore incidenza dei costi energetici.
In base alla rilevazione condotta da Confindustria Toscana Nord su un campione
di imprese manifatturiere delle province di Lucca, Pistoia e Prato (quasi un quarto
del valore aggiunto regionale), nel complesso la produzione è aumentata, rispetto agli
analoghi periodi dello scorso anno, del 6,1 per cento nel primo trimestre e del 3,7
nel secondo. Nell’area pratese, specializzata nel tessile e abbigliamento, la cui attività
dopo la pandemia era ripartita con ritardo rispetto agli altri settori, la dinamica è
stata più vivace.
Nonostante le criticità connesse con la disponibilità e il rincaro dei materiali, nella prima parte dell’anno l’attività del settore edile ha continuato a crescere, ancora sostenuta dalle politiche di agevolazione fiscale per il recupero del patrimonio abitativo, di cui hanno beneficiato soprattutto le piccole imprese. Sono altresì aumentati gli investimenti in opere pubbliche ed è proseguita la crescita delle compravendite immobiliari. Col venir meno delle restrizioni alla mobilità e agli eventi sociali, l’attività nel terziario è stata sospinta dall’incremento dei consumi, con un diffuso aumento delle vendite, in prospettiva condizionate soprattutto dalla repentina spinta inflazionistica. Nel comparto turistico, tra i settori più colpiti dalle misure di contenimento, si è registrato un deciso aumento delle presenze, che permangono tuttavia ancora al di sotto di quelle pre-pandemia. Il proseguimento della crescita nella prima parte dell’anno si è riflesso sulla situazione economico-finanziaria del settore produttivo: nonostante la maggiore incidenza dei costi, la redditività si è mantenuta favorevole e la liquidità è rimasta elevata.
La demografia delle imprese
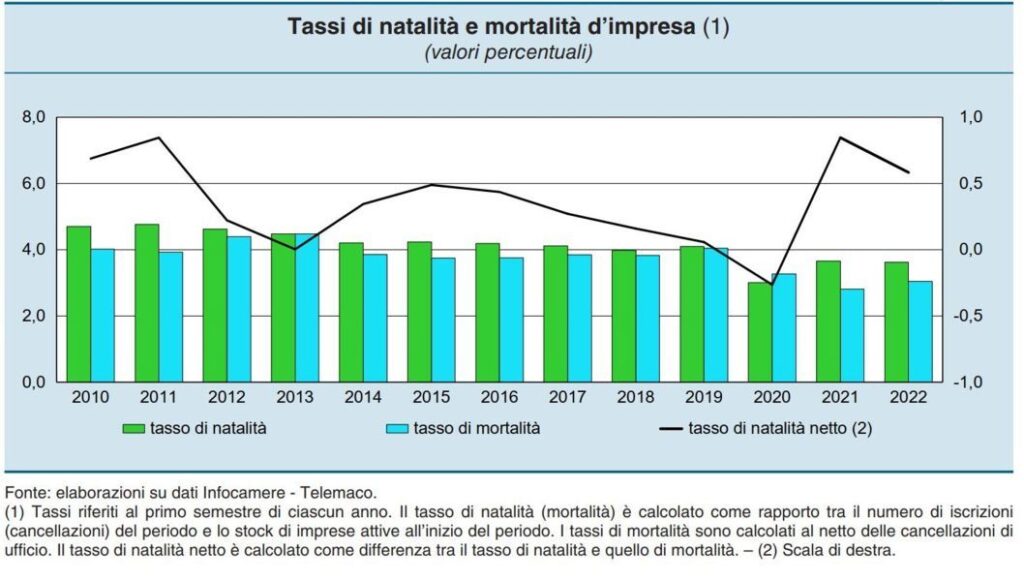
Nel primo semestre del 2022 sia il tasso di natalità sia, soprattutto, quello di mortalità hanno continuato a mantenersi su valori inferiori rispetto agli anni precedenti la pandemia. Il tasso di natalità netto si è attestato allo 0,6 per cento, in linea con la media italiana; esso è risultato positivo principalmente per le società di capitali
L’occupazione
Nel primo semestre del 2022, sia le forze di lavoro sia gli occupati sono saliti a un ritmo superiore alla media nazionale. I dati delle comunicazioni obbligatorie segnalano tra gennaio e agosto un saldo delle assunzioni nette nel settore privato non agricolo in linea con lo stesso periodo dello scorso anno. L’incremento delle posizioni lavorative è stato sostenuto dai contratti a tempo determinato e si è concentrato nei settori legati al turismo.
Il credito
Nella prima parte dell’anno il credito al settore privato non finanziario è risultato in lieve accelerazione; tale andamento è ascrivibile sia alla componente dei prestiti alle famiglie sia a quella del settore produttivo. Per le prime, l’indebitamento è stato sospinto sia dalla dinamica dei prestiti al consumo sia dall’erogazione di nuovi mutui per l’acquisto di abitazioni, ancora principalmente a tasso fisso. Per il comparto imprese, soprattutto manifatturiero, la domanda di finanziamenti è risultata in aumento per finalità connesse anche col maggior fabbisogno di capitale circolante per gli accresciuti costi di produzione. In tale quadro, le politiche di offerta delle banche sono state ancora accomodanti e l’uscita dalle moratorie non ha condizionato la qualità del credito che è rimasta sostanzialmente invariata, con tassi di deterioramento contenuti nel confronto storico. Il contesto di incertezza legato alla crisi energetica e geopolitica non si è finora tradotto in un peggioramento della qualità prospettica: la quota dei prestiti in bonis alle imprese classificati a maggior rischio è lievemente calata.
Le prospettive a breve termine sulle vendite e sugli investimenti, formulate dalle imprese a inizio autunno, prefigurano una significativa decelerazione dell’attività, con indicazioni anche di una possibile riduzione.
Nelle attese delle banche le condizioni di offerta dovrebbero essere improntate a maggiore cautela nella seconda parte dell’anno, soprattutto verso il settore produttivo. Sull’intensità del rallentamento in atto, oltre al peggioramento del clima di fiducia e alla perdita di potere d’acquisto delle famiglie, gravano gli elevati costi energetici e l’aggravio delle condizioni di finanziamento, che potranno ulteriormente frenare la crescita economica.
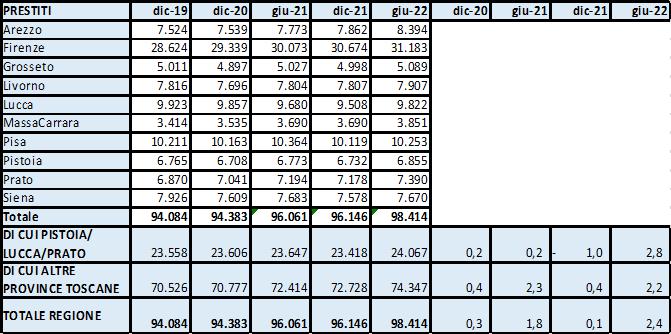
Il raffronto tra dinamica delle province evidenzia una maggiore crescita nel secondo semestre per Pistoia, Lucca e Prato (+2,8% da inizio anno) rispetto al resto delle province toscane (+2,2%) ed al totale della Regione (+2,4%).
Il risparmio
Nei primi sei mesi dell’anno i depositi bancari di famiglie e imprese toscane,
sebbene in rallentamento, hanno continuato a crescere su ritmi sostenuti (5,1 per
cento alla fine di giugno). I conti correnti detenuti dalle famiglie
hanno registrato una crescita pressoché stabile, al 7,7 per cento; quelli delle imprese,
fortemente saliti nel 2021, hanno decelerato, al 9,4. È proseguito il calo dei depositi
a risparmio. Nei mesi estivi, in un contesto di crescente incertezza circa l’andamento congiunturale e di liquidità ancora abbondante, la dinamica dei depositi si è stabilizzata.
Alla fine di giugno il valore di mercato dei titoli di famiglie e imprese toscane
detenuti in custodia presso le banche, in marcata crescita nel 2021, si è ridotto del 9,0
per cento. La dinamica è in gran parte riconducibile alla forte contrazione di valore delle
azioni e delle quote di fondi comuni (OICR), connessa con il calo dei corsi azionari e
obbligazionari. Ha continuato a ridursi il valore delle obbligazioni e dei titoli di Stato
depositati presso le banche. In base alle indicazioni tratte dalla RBLS, nel primo semestre del 2022 la domanda di depositi da parte delle famiglie consumatrici, dopo l’aumento degli ultimi anni, si è stabilizzata. E’ proseguita la contrazione di quella di obbligazioni bancarie.
Le remunerazioni offerte dalle banche sulla componente dei depositi a vista sono
lievemente aumentate, a fronte di un’ulteriore lieve flessione di quelle concesse sui
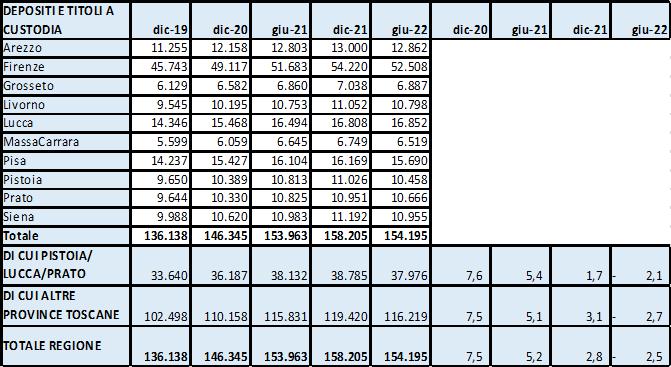
depositi vincolati. Il prospetto che segue riporta la somma di depositi e titoli a custodia per provincia. Evidenzia un andamento meno cedente delle province di Lucca, Pistoia e Prato rispetto al totale delle altre province e alla Regione (rispettivamente: -2,1%, -2,7% e -2,5%).
In sintesi
L’andamento dell’economia toscana segue il trend nazionale, così come la demografia delle imprese. Le aziende di maggiori dimensioni performano più delle altre, pur non sottacendo le problematiche oggettive già evidenziate (energia, guerra, approvvigionamenti). L’occupazione sale a ritmi più accelerati del livello nazionale, anche se sostenuta da contratti a tempo determinato. I prestiti salgono maggiormente nelle tre province dell’Alta Toscana rispetto al resto ed alla regione in toto. La propensione al risparmio cala ma in modo minore per le tre province di cui sopra. Un quadro che potremmo definire “di passaggio” con un ulteriore spettro, l’andamento del semestre vigente, che non nega segnali di riflessione. “A nuttata” potrà passare combinando una serie di fattori che potremmo distillare nei seguenti: una grande sensibilità politica per assicurare un campo da gioco meno sconnesso ed una rinnovata e indubbia fiducia, di imprenditori e consumatori, sulla partita che si potrà non solo giocare ma anche vincere.